ちょこ解 「2026年の年末調整」判断に迷った時のQ&A

最終更新日:2026/11/16
2026年の年末調整では、税制改正の影響を受け例年に比べて手続きやルールが大きく変更されます。
実務処理で判断に迷いやすいポイントを、Q&A形式でちょこっと解説していきますのでご覧ください。
① 23歳未満の扶養親族が複数いる場合、保険料控除申告書はどのように書けばいいですか?
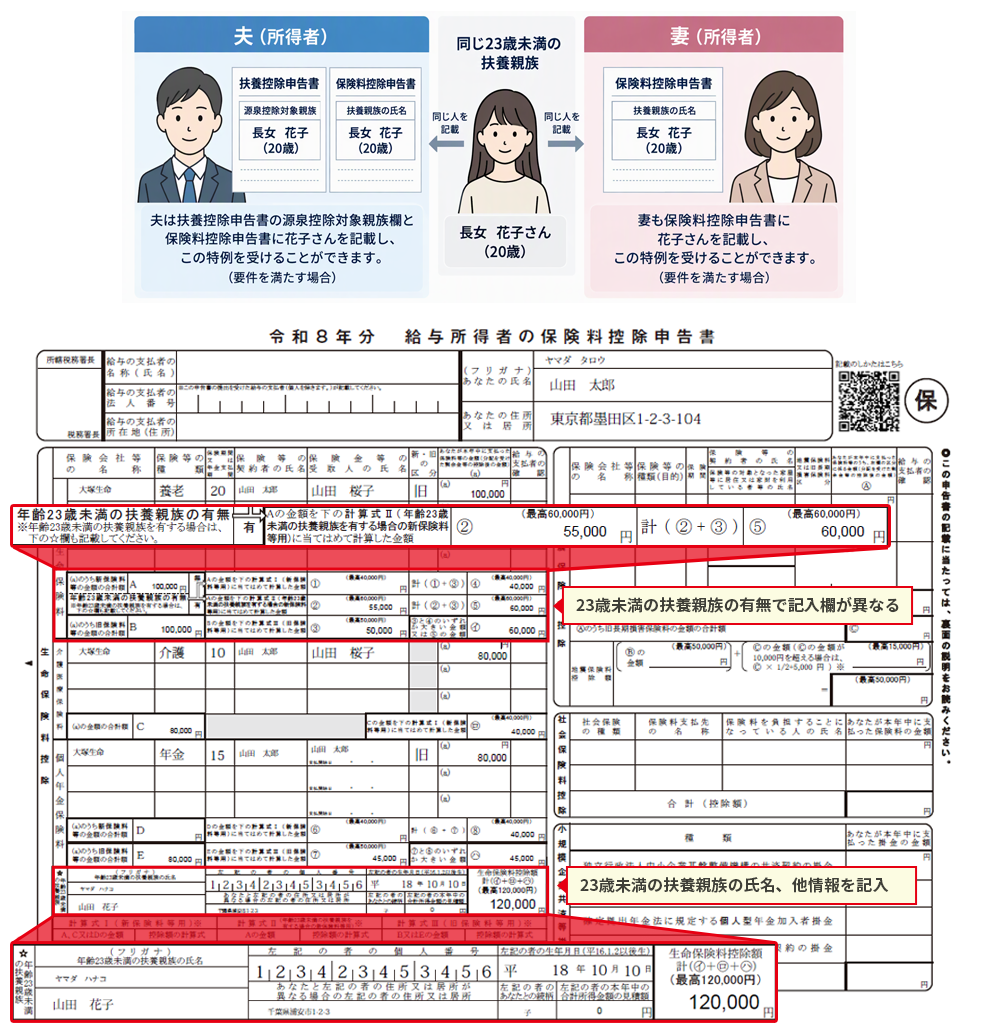
23歳未満の扶養親族が複数いる場合でも、生命保険料控除への記載は1名分で問題ありません。
また、共働き夫婦など同じ世帯に所得者が複数いる場合には、扶養控除をどちらが受けているかにかかわらず、要件を満たす夫婦双方が「保険料控除申告書」に同じ23歳未満の扶養親族を記載して、それぞれこの特例を受けることができます。
② 住宅ローン控除は年末調整の対象ですか?
住宅ローン控除は、初年度は年末調整の対象とならないため確定申告が必要です。2年目以降は、適用要件を満たし、「給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書」と、「住宅取得資金に係る借入金の年末残高等証明書」を勤務先へ提出することで、年末調整による控除を受けられます。ただし、住宅ローン控除が調書方式の場合は、金融機関が税務署へ「年末残高等証明書」を提出するので、勤務先への提出は不要です。
③ 二以上勤務者の場合、合算して年末調整ができますか?
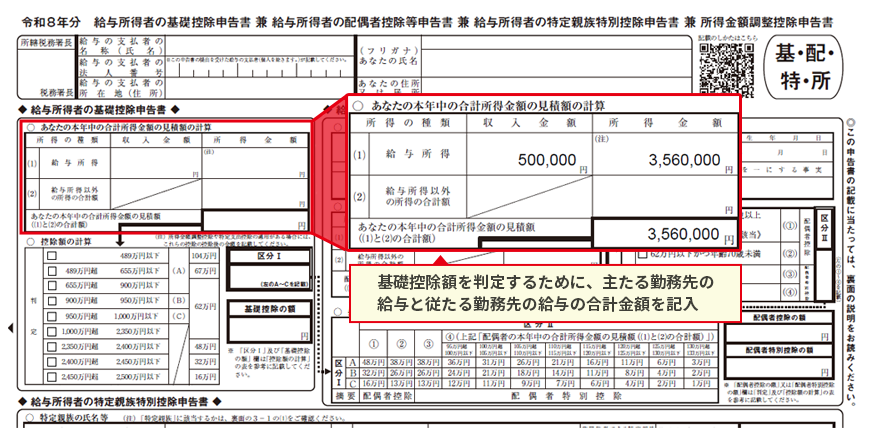
副業等により2か所以上から給与を受けている場合にも、年末調整を受けるのは主たる勤務先1社だけです。従たる勤務先には提出しないでください。
| 給与所得者の申告書 | 主たる勤務先 | 従たる勤務先 |
|---|---|---|
| 扶養控除等(異動)申告書 | 提出する | 提出しない |
| 基礎控除申告書 | 提出する (「合計所得金額」には従たる勤務先の給与も含めて算出する) |
提出しない |
| 保険料控除申告書 | 提出する (従たる勤務先で支払っている保険料がある場合は、そちらも申告する) |
提出しない |
たとえば、主たる勤務先の給与:400万円、従たる勤務先の給与:100万円の場合、基礎控除申告書の合計所得金額は、収入金額:400万円+100万円=500万円、所得金額:500万円-(500万円×20%+44万円)=356万円 となります。
年末調整の対象とならない従たる勤務先の給与収入と、副業などによるその他の所得の合計額が20万円を超える場合は、確定申告が必要となります。
④ 2026年の途中で退職した従業員の源泉徴収票も「みなし提出の特例」の対象となりますか?
2026年中に退職した従業員についても、2027年1月1日以降に給与支払報告書を市区町村へ提出する場合は、「源泉徴収票のみなし提出の特例」の対象となります。税務署へ別途源泉徴収票を提出する必要はありません。
年の途中で退職した従業員の源泉徴収票は、退職後1か月以内に税務署へ提出することが原則ですが、翌年1月に他の給与所得の源泉徴収票と取りまとめて提出することも認められています。
ただし、従業員本人への源泉徴収票の交付は、退職の日以後1か月以内に行います。
⑤ 11月30日までに年末調整を行う場合に、注意することはありますか?
2026年税制改正は、2026年12月1日から適用されます。そのため、年の途中での海外出向や死亡などにより11月30日までに年末調整を行う場合は、改正前の控除額に基づいて計算します。年の途中で退職された方は、原則として年末調整の対象にはなりません。
年末調整の時期は、毎月の給与計算に加え賞与計算が重なる企業も多く、業務が煩雑になりがちです。特に今年は、基礎控除額や給与所得控除の最低保障額の変更など、注意すべき変更点が複数あるため、従業員からの問い合わせも増えることと想定されます。
例年よりも作業負荷が高くなることを前提として、早めに年末調整の内容を確認・理解して、作業に備えましょう。
国税庁 年末調整がよくわかるページ(令和8年分)
https://www.nta.go.jp/users/gensen/nencho/index.htm
国税庁 令和8年分 年末調整Q&A
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/qa.htm
国税庁 令和8年分 年末調整チェック表
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/206.pdf
トップページ > 給与計算・労務人事管理ソフト「DX統合パッケージ SMILE V Air / SMILE V 2nd Edition 人事給与」 > ちょこ解 「2026年の年末調整」判断に迷った時のQ&A
製品お役立ち情報Contents
-
ちょこ解 2026年10月施行 「パートタイム・有期雇用労働法」規則改正への対応は大丈夫?
2026年10月1日にパートタイム・有期雇用労働者に関する法改正が施行され、企業に求められる雇用管理上の措置も見直されます。何が変わったのかをちょこっと解説します。
-
ちょこ解 2026年の年末調整 さぁ準備をはじめましょう
2026年の年末調整は複数の改正が行われ、例年以上に事前準備が重要となる年です。今年の年末調整で特に注意すべき点をちょこっと解説します。
-
ちょこ解 2026年10月開始「保険料調整制度」と社会保険加入への対応ポイント
新たに社会保険へ加入する短時間労働者の手取り減少を緩和し、労働力の確保を支援する「保険料調整制度」について、ちょこっと解説します。
-
ちょこ解 2026年10月の控除率変更に備えて今から確認したい3つのポイント
免税事業者との取引に適用される仕入税額控除の割合が80%から70%へ引き下げられます。免税事業者との取引がある場合に押さえておきたいポイントをちょこっと解説します。
-
ちょこ解 なぜ中小企業が狙われる?サプライチェーン攻撃と求められるセキュリティ対策
サイバー攻撃時代の中小企業のセキュリティ対策について、ちょこっと解説します。
ご購入前の
製品/サービス
お問い合わせContact
企業のDX化や業務効率化に関するお悩みは「株式会社 OSK」へお気軽にご相談ください。