ちょこ解 2026年の年末調整 さぁ準備をはじめましょう

最終更新日:2026/09/18
年末調整の時期が近付いてきました。2026(令和8)年の年末調整は、基礎控除や給与所得控除の引き上げ、扶養親族の所得要件など、複数の改正が行われ、例年以上に事前準備が重要となる年です。これまでと同じ感覚で準備を始めると、確認や問い合わせ対応に追われて大変慌ただしくなる可能性があります。年末の業務負荷が大きくなることを避けるためにも、今年の年末調整で特に注意すべき点をちょこっと解説します。
年末調整変更点の概要
| 改正のポイント | 2026年 | 改正前 | |
|---|---|---|---|
| 物価上昇に伴う負担の軽減 | 基礎控除額の引き上げ | 本則62万円+特例加算 (合計所得489万円以下で最大104万円) |
58万円 |
| 給与所得控除の最低保障額の引き上げ | 本則69万円+特例加算5万円 | 65万円 | |
| 扶養親族等の合計所得要件の引き上げ | 62万円以下 (給与136万円以下) |
58万円以下 (給与123万円以下) |
|
| 特定親族特別控除の満額条件 | 給与収入159万円 (合計所得85万円) |
給与収入150万円 (合計所得85万円) |
|
| 子育て支援 | 新生命保険料控除の拡充 | 6万円 | 4万円 |
その1 控除額の引き上げ
2026年の年末調整では、基礎控除と給与所得控除の「控除額の引上げ」が行われます。
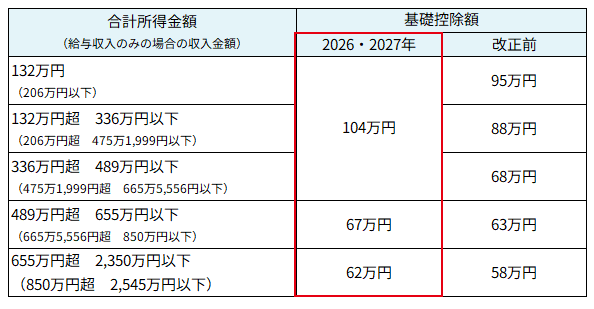
合計所得金額が2,350万円以下の納税者に対する基礎控除額は、一律4万円引き上げられて62万円となりました。さらに、合計所得金額655万円以下の場合は、最大42万円の「特例加算」が上乗せされます。
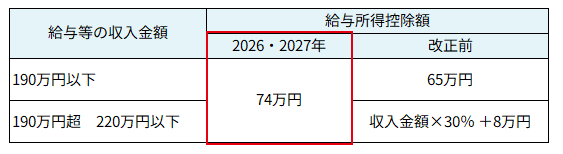
給与所得控除についても、給与等の収入が220万円以下の場合は、4万円の本則引き上げと5万円の特例加算適用により、最大74万円となります。
これらの引き上げ分は年末調整でまとめて精算されるため、例年よりも「還付金額が増える」従業員が多くなります。「なぜ増えたのか?」「給与計算が間違っているのではないか?」といった問い合わせが増える可能性があるので、あらかじめ社内FAQ等を準備しておくことをお勧めします。
その2 扶養判定基準の大幅変更
扶養親族・同一生計配偶者の合計所得金額の要件が「58万円以下(給与収入のみなら123万円以下)」から、「62万円以下(給与収入のみなら136万円以下)」に引き上げられました。
さらに、19歳以上23歳未満の親族、大学生世代の子どもを対象とした「特定親族特別控除」は、合計所得金額の基準は変わりませんが、給与収入で見た場合の上限額が引き上げられています。アルバイト収入が多く昨年は扶養から外れていた場合も、2026年は対象となるケースがあるので注意しましょう。
- 給与収入136万円以下 →特定扶養控除対象(63万円控除)
- 給与収入136万円以上159万円以下 →特定親族特別控除対象(63万円控除)
- 給与収入159万円以上197万円以下 →特定親族特別控除対象(61万円~3万円、控除が段階的に減る)
「去年と同じだから確認不要」ではなく、扶養親族・配偶者の収入が123万円を超えている場合、特に19歳以上23歳未満の子どもを扶養している従業員には、収入見込み額の再確認を促しましょう。
その3 生命保険料控除の拡充 子育て世帯向け
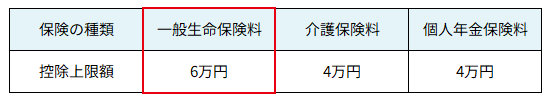
23歳未満の扶養親族がいる場合、新契約の一般生命保険料控除について上限額が4万円から6万円に引き上げられます。ただし、「一般生命保険+介護医療保険+個人年金」の合計の上限額は12万円のままです。そのため、すでに12万円に達している場合は、一般生命保険料控除の上限6万円の対象であっても控除額が増えることはありません。
なお、子どもだけでなく、生計を一にする23歳未満の孫や兄弟姉妹を扶養している場合も対象となります。共働き夫婦の場合、その要件を満たしていれば、それぞれが上限6万円の適用を受けることができます。
その4 各種申告書の様式変更
上記の変更に伴い、2026年分の様式では記入欄の追加や区分の変更が行われます。
従来と記載項目が変わる、あるいはその条件が変わっている場合があります。年末調整の案内を行う際には、最新版の記載例をもとに更新された従業員向け説明資料や記入マニュアルが必要です。早めに着手しましょう。
国税庁「令和8年分 年末調整のしかた」
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
その5 給与システムの対応状況を確認
2026年の年末調整では、基礎控除や給与所得控除の引き上げ、扶養控除・配偶者控除などの所得要件の見直し、子育て世帯向けの生命保険料控除の引き上げなど、多数の変更があります。そのため、控除の適用において確認すべき項目が増え、判定も複雑になっています。
2027年からは前々年に提出すべき法定調書の枚数が30枚以上の場合は、e-TaxあるいはeLTAXによる提出が義務となります。年末調整の手続きは、これまで以上に慎重に作業を進める必要があり、手作業だけでミスなく対応することは難しくなっています。
ご利用中の給与システムの年末調整機能の対応内容と、アップデートのスケジュールを確認しておきましょう。
まとめ
2026年の年末調整は、例年以上に確認・判定する事項が増加しています。特に、従業員から提出される申告書の内容確認や控除適用要件の判定には、これまで以上の注意が必要です。
また、控除制度の見直しにより、申告書の記入方法や用意すべき資料について、従業員からの問い合わせが増えると想定されます。12月の還付額が大きく、従業員ごとの差も大きいため、年末調整の計算後は還付額に対する問い合わせも増えることでしょう。
これら一連の作業が年末の繁忙期に集中することは極力避けたいところです。改正内容の整理、必要情報の事前収集、社内向け説明資料の準備、給与システムの設定確認などを早めに進め、余裕を持ったスケジュールで年末調整に臨みましょう。
国税庁「令和8年分 年末調整のしかた」
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」
https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf
製品お役立ち情報Contents
-
ちょこ解 2026年10月開始「保険料調整制度」と社会保険加入への対応ポイント
新たに社会保険へ加入する短時間労働者の手取り減少を緩和し、労働力の確保を支援する「保険料調整制度」について、ちょこっと解説します。
-
ちょこ解 2026年10月の控除率変更に備えて今から確認したい3つのポイント
免税事業者との取引に適用される仕入税額控除の割合が80%から70%へ引き下げられます。免税事業者との取引がある場合に押さえておきたいポイントをちょこっと解説します。
-
ちょこ解 なぜ中小企業が狙われる?サプライチェーン攻撃と求められるセキュリティ対策
サイバー攻撃時代の中小企業のセキュリティ対策について、ちょこっと解説します。
-
ちょこ解 最大75万円の助成金ご存じですか?働きたい方への「短時間労働者労働時間延長支援コース」
手取り収入が減らないよう処遇改善を行った事業主に支給されるキャリアアップ助成金の「短時間労働者労働時間延長支援コース」について、ちょこっと解説します。
-
ちょこ解 2026年10月から「106万円の壁」は「週20時間の壁」へ
2026年10月からパート・アルバイトなど短時間労働者の社会保険加入要件が変わり、「106万円の壁」から「週20時間の壁」に変わるので、要点をちょこっと解説します。
ご購入前の
製品/サービス
お問い合わせContact
企業のDX化や業務効率化に関するお悩みは「株式会社 OSK」へお気軽にご相談ください。