知っておきたい 2026年年末調整対策③ 源泉徴収票の「みなし提出特例」要点と実務ポイント

最終更新日:2026/11/19
寄稿者:北條 孝枝(株式会社ブレインコンサルティングオフィス・社会保険労務士)
2026年の年末調整コラム、最終回となる今回は年末調整後の源泉徴収票の提出について取り上げます。2023年税制改正による「みなし提出の特例」と2024年改正による「法定調書電磁的提出義務」の基準変更が同時に施行されることを踏まえ、実務の変更点と留意点を網羅して解説します。
1.源泉徴収票の「みなし提出の特例」とは
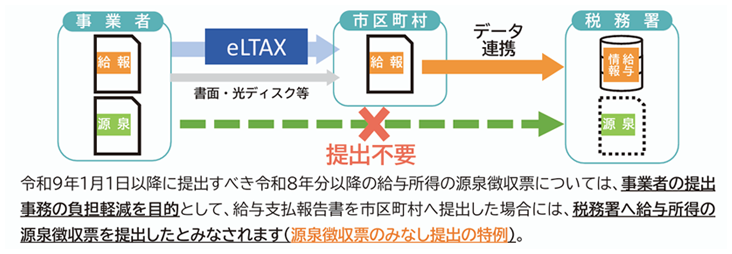
「源泉徴収票のみなし提出の特例」とは、給与支払者が受給者の住所地の市区町村へ「給与支払報告書」を提出すると、税務署に対しても「給与所得の源泉徴収票」を提出したとみなされる制度です。2027年1月1日から施行されます。
従来は、同一の給与情報から、税務署に提出する法定調書データと市区町村に提出する給与支払報告書データを別々に作成し、それぞれ提出する必要がありました。本特例の施行後は、市区町村に提出された給与支払報告書のデータが、行政側(地方税共同機構および国税庁の基盤)を通じて自動的に税務署へ連携されます。これにより、企業が税務署へ個別に提出する業務は原則として不要になります。
この改正に伴い、従来の「eLTAXでの国税・地方税一括提出機能」は、2026年9月をもって提供を終了しました。2027年1月提出分以降は、この「みなし提出」の枠組みに完全に一本化されます。
2. 実務はどう変わる?法定調書合計表や提出範囲の変更点
関連する法定調書実務についても大きな見直しが行われています。
- ① 給与所得の源泉徴収票の提出範囲の一元化
従来、税務署への源泉徴収票提出の基準は「年末調整済みの一般の従業員は支払額500万円超」「法人役員は150万円超」「年調未済の退職者は250万円超」などと細かく区分されていました。改正後は、「年の中途で退職した者でその年中の給与等支払総額が30万円以下である場合以外の給与等のすべて」へと統一されます。給与支払報告書の提出範囲に合わせることで、提出対象者の複雑な仕分け・判定作業が不要となります。 - ② 法定調書合計表の税務署提出が「原則不要」に
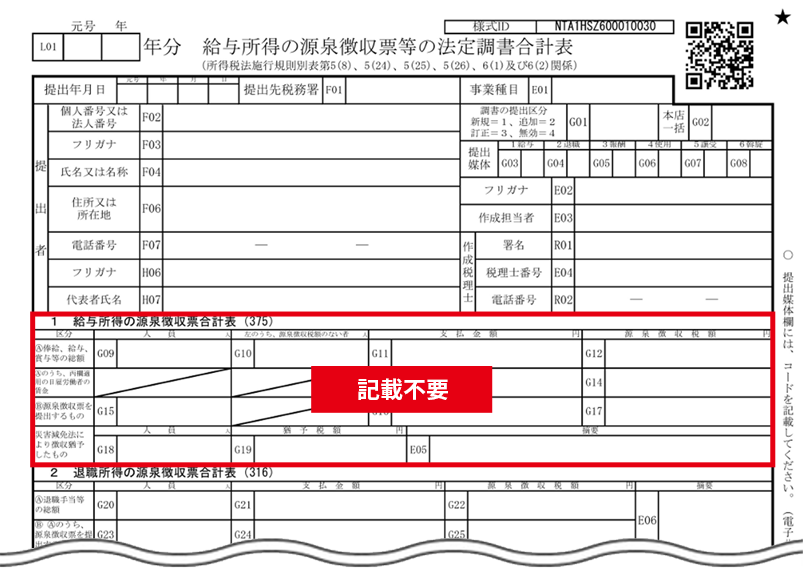
給与所得の源泉徴収票のみが対象の場合は、税務署に対する「給与所得の源泉徴収票等の法定調書合計表」の提出も原則として不要となります。
法定調書合計表は、士業・専門家への報酬・料金等や不動産使用料など計6種類の調書を兼用しています。給与所得以外の調書を税務署へ提出する企業は、引き続きそれらの法定調書に対応する合計表の提出が必要です。その場合でも、給与等に関しての法定調書合計表は提出不要になるため、「1 給与等の源泉徴収合計表(375)」欄の記載は不要です。
3. ここは変わらない!3つの注意点
実務負担が大幅に軽減される一方で、混同や誤解が生じやすい点もあるため、注意しましょう。
- 従業員本人への源泉徴収票の交付は引き続き必須
免除されるのは「税務署への提出」であり、所得税法第226条に基づく受給者本人への交付義務は存続します。書面、または本人の承諾を得た上でWeb給与明細等の電磁的方法により、全従業員に確実に交付しなければなりません。 - 税務署から市区町村への「逆方向」のみなし提出は不可
本特例は、市区町村への提出を前提とした一方向の特例です。税務署(e-Tax等)に源泉徴収票を提出しても、市区町村へ給与支払報告書を提出したとみなされることはありません。本特例の適用を受けるには、必ず市区町村への提出が必要です。 - 年の中途で退職した場合の取り扱い
法令上、年の中途で退職した従業員に係る源泉徴収票は、退職後1か月以内の提出が原則ですが、実務上は翌年1月末にまとめて提出することが認められています。2026年中に退職した従業員の分も、2027年1月1日以後に他の従業員の分と一括して提出する場合は、本特例の対象となります。
4. 法定調書の「電磁的提出義務化(30枚基準)」とみなし提出特例の関係
みなし提出特例の理解において絶対に見落としてはならないのが、「法定調書の電磁的提出義務の引き下げ」です。2024年度税制改正により、みなし提出特例が適用される2027年1月1日と同タイミングで、電磁的提出義務基準が改定されます。
- ① 電磁的提出義務が「100枚以上」から「30枚以上」へ大幅引き下げ
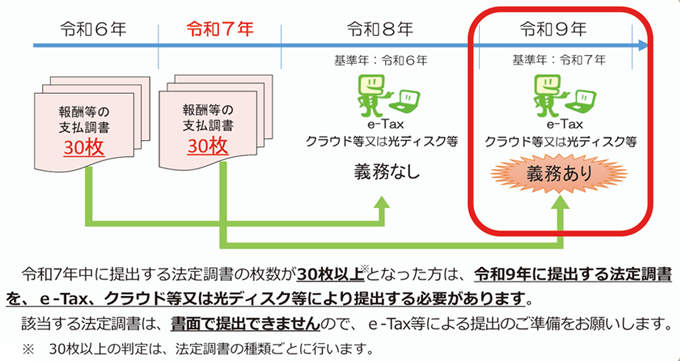
改正前は、前々年の提出すべき調書枚数が「100枚以上」の事業者にe-Tax・eLTAX・光ディスク等の電磁的提出が義務付けられていました。これが2027年1月1日以後の提出分から「30枚以上」へと大幅に引き下げられます。- 判定の基準年
2025年中に提出した源泉徴収票等の枚数が「30枚以上」である場合、2027年1月提出分(2026年分給与)から電磁的提出が法的に義務化されます。 - 事業者規模での影響
これまで100枚未満なので書面提出を行っていた企業も、パート・アルバイトや退職者を含めて年間給与受給者が30名以上の場合は電磁的提出が必要になります。 - 2027年以降のカウント方法
2027年以降、「基準年に税務署に提出すべきであった源泉徴収票」には、みなし提出特例の対象となる源泉徴収票も含まれます。そのため、基準年において、みなし提出の特例により実際に税務署に提出した源泉徴収票としては0枚であっても、「基準年に税務署に提出すべきであった源泉徴収票」は0枚とはなりません。
- 判定の基準年
- ② 給与支払報告書を「eLTAX」で提出するメリット
提出枚数が30枚未満で書面提出が認められる事業者も、eLTAXで給与支払報告書をオンライン提出することで、業務の効率化を図れます。- マイナポータル連携による従業員の利便性向上
eLTAXで提出された給与支払報告書のみが国税庁の「マイナポータル連携」の対象となります。従業員が医療費控除やふるさと納税等の確定申告を行う際に、申告書作成コーナーで給与情報が自動入力され、入力の手間を省けます。一方、書面提出する場合は連携の対象外となり、手入力が必要です。 - 仕分け・発送作業の削減とコストの軽減
給与支払報告書の提出先が複数の市区町村に分かれていても、eLTAXなら提出先ごとにデータを振り分けて送信できます。紙の報告書の仕分けや封入・発送が不要となり、印刷費や郵送料、控えの保管にかかる負担を軽減できます。
給与支払報告書には、従業員や家族のマイナンバー(個人番号)を記載するため、郵送時には安全な送付方法への配慮が求められます。オンライン提出は、こうした郵送の手間や費用の削減にもつながります。 - 特別徴収税額通知の電子化
「特別徴収税額通知(納税義務者用)」も電子データで受け取ることで、給与支払報告書の提出から税額通知の受け取り、従業員への配付まで、一連の住民税実務のペーパーレス化を進められます。
- マイナポータル連携による従業員の利便性向上
5.おわりに
これまで3回にわたり、2026年の年末調整の改正点や実務ポイントについて解説いたしました。
近年は、基礎控除・給与所得控除の引き上げ、子育て支援策による生命保険料控除の計算方法の変更等、担当者の実務に大きな影響のある改正が続いています。2027年1月からは、「みなし提出の特例による税務署への源泉徴収票の提出免除」と「電磁的提出義務の30枚基準への引き下げ」が同時に始まります。
自社の実務で見直すべき点を洗い出し、給与計算システムの対応状況の確認やeLTAXの活用により、業務の効率化を図っていきたいものです。
筆者プロフィール
北條 孝枝(ほうじょう たかえ)
株式会社ブレインコンサルティングオフィス 社会保険労務士
メンタルヘルス法務主任者
会計事務所で長年に渡り、給与計算・年末調整業務に従事。また、社会保険労務士として数多くの企業の労務管理に携わる。情報セキュリティについての造詣も深く、実務担当者の目線で、企業の給与、人事労務担当者へのアドバイスや、業務効率化のコンサル等に取り組むとともに、実務に即した法改正情報、働き方改革などの企業対応に関する講演も多数行っている。
トップページ > 給与計算・労務人事管理ソフト「DX統合パッケージ SMILE V Air / SMILE V 2nd Edition 人事給与」 > 知っておきたい 2026年年末調整対策③ 源泉徴収票の「みなし提出特例」要点と実務ポイント
製品お役立ち情報Contents
-
知っておきたい 2026年年末調整対策② 変わる基礎控除・所得控除、今から備える対策のポイント
「基礎控除・給与所得控除の引き上げ」と「各種人的控除の要件見直し」を中心に、担当者が押さえておくべき改正のポイントや運用上の留意点を解説します。
-
知っておきたい 2026年年末調整対策① 生命保険料控除「上限6万円」に備える事前確認ポイント
2026年の年末調整「生命保険料控除」について担当者が押さえておくべき改正のポイントを解説します。
-
知っておきたい 2026年 通勤手当・駐車場代の改正、非課税の拡大を福利厚生に活かす!
「駐車場代非課税・遠距離通勤非課税額の引き上げ」について、改正の全体像と実務上の重要ポイントを解説します。
-
知っておきたい 人事労務担当者必見!2026年4月開始「子ども・子育て支援金」の実務ポイント
2026年4月に開始する「子ども・子育て支援金」について、制度の概要から実務対応のポイントまでわかりやすく解説します。
-
知っておきたい 2026年度税制改正「年収の壁」引き上げの実務ポイント
個人所得税・住民税における「年収の壁」対策として、2025年基準からさらに控除額が引き上げられる方向です。今後の実務のポイントを解説します。
ご購入前の
製品/サービス
お問い合わせContact
企業のDX化や業務効率化に関するお悩みは「株式会社 OSK」へお気軽にご相談ください。